Показатели финансового состояния предприятия. Анализ ликвидности баланса и платежеспособности предприятия. ВВЕДЕНИЕ Рыночная экономика связана с необходимостью повышения эффективности производства конкурентоспособности продукции и услуг на основе систематического анализа финансовой деятельности предприятия. Но прежде чем вкладывать деньги в развитие предприятия необходимо произвести анализ финансового состояния предприятия оценить его инвестиционную привлекательность.
Поделитесь работой в социальных сетях
Если эта работа Вам не подошла внизу страницы есть список похожих работ. Так же Вы можете воспользоваться кнопкой поиск
Другие похожие работы, которые могут вас заинтересовать.вшм> |
|||
| 17989. | Анализ финансового состояния организации на примере ОАО Мосхимфармпрепараты им. Н.А. Семашко | 413.69 KB | |
| Характеристика предприятия. Вопросы эффективного развития хозяйствующих субъектов признаки отличающие успешно функционирующие предприятия от тех что стоят на месте или терпят неудачи факторы влияющие на уровень и динамику финансовых результатов и выявление резервов улучшения показателей деятельности приобретают особое значение в современном мире подвергающемся атакам экономических кризисов. | |||
| 20341. | Анализ финансового состояния кредитной организации в системе банковского менеджмента (на примере оао «УРАЛСИБ») | 133.25 KB | |
| Сущность цели и задачи анализа финансового состояния коммерческого банка. Основные методики оценки финансового состояния коммерческого банка. Иными словами результаты полученные в ходе оценки своего финансового состояния являются для коммерческого банка гарантом непрерывности и эффективности деятельности. Для достижения поставленной цели разработана последовательность взаимосвязанных задач: а отразить содержание функции и процедуры банковского менеджмента и определить место анализа финансового... | |||
| 9833. | Анализ финансового состояния фирмы (организации) | 210.95 KB | |
| Значительное внимание необходимо уделить анализу динамики активов. Если же за какой-то период стоимость активов понижается (повышается), то можно сделать вывод, что потенциал предприятия снижается (повышается). При прочих равных условиях всегда целесообразнее иметь дело с предприятиями, | |||
| 5065. | Анализ финансового состояния коммерческой организации | 85.47 KB | |
| Профессиональное управление финансами требует глубокого анализа, позволяющего более точно оценить неопределенность ситуации с помощью современных методов исследования. В связи с этим возрастает роль финансового анализа | |||
| 18955. | Анализ финансового состояния, бухгалтерского учета и внутреннего контроля в организации | 303.64 KB | |
| Заработная плата всех сотрудников предприятия в сумме дает показатель фонда заработной платы (ФЗП), который занимает немалую долю в расходах предприятия. В зависимости от отраслевой принадлежности, индивидуальных особенностей деятельности предприятия и политики руководства в области выплат сотрудникам доля расходов на ФЗП может колебаться от нескольких процентов до половины общей суммы затрат предприятия. Это немалая величина, поэтому анализ этой статьи расходов предприятия так важен. | |||
| 19717. | Анализ финансового состояния коммерческого банка (на примере АО «БТА») | 110.17 KB | |
| Методические основы методики оценки финансовой деятельности предприятия. Значение и сущность оценки финансового состояния предприятия в условиях рыночной экономики.3 Методика проведения оценки финансовой деятельности предприятия. Прогнозирование возможного банкротства предприятия. | |||
| 19718. | Анализ финансового состояния предприятия и пути его улучшения (на примере ТОО «Дормаш») | 110.69 KB | |
| Байтурсынова Гаммершмидт Людмила Александровна Анализ финансового состояния предприятия и пути его улучшения на примере ТОО Дормаш ДИПЛОМНАЯ РАБОТА специальность 050509 Финансы Костанай 2010 Министерство образования и науки Республики Казахстан Костанайский государственный университет имени А. ДИПЛОМНАЯ РАБОТА На тему: Анализ финансового состояния предприятия и пути его улучшения на примере ТОО Дормаш по специальности 050509 Финансы Выполнила... | |||
| 19796. | Анализ финансового состояния предприятия и пути его улучшения (на примере ТОО «Grass») | 129.42 KB | |
| Объект и предмет исследования. Объектом исследования выступают финансовые отношения, возникающие в процессе осуществления предпринимательской деятельности экономического субъекта. Предметом исследования является политика предприятия, направленная на выбор наиболее выгодных форм осуществления финансово-хозяйственной деятельности с целью повышения экономической эффективности. | |||
| 5510. | Анализ финансового состояния предприятия на примере Улан-Удэнской ТЭЦ-1 «Генерация Бурятии» ОАО «ТГК-14» | 57.36 KB | |
| Анализ финансового состояния предприятия на примере УланУдэнской ТЭЦ-1 Генерация Бурятии ОАО ТГК. Краткая характеристика предприятия. Анализ финансовой устойчивости и ликвидности предприятия. Анализ показателей деловой активности и рентабельности предприятия. | |||
| 11820. | Анализ финансового состояния и оценка инвестиционной привлекательности предприятия на примере ОАО «НПП «Альфа-М» | 332.73 KB | |
| Теоретические основы анализа финансового состояния и инвестиционной привлекательности предприятия. Особенности инвестиционной привлекательности предприятия. Общая характеристика предприятия. | |||
3.1 Характеристика имущественного положения зао «Турбоинвест»
В условиях рынка повышается значение анализа платежеспособности, т.к. возрастает необходимость своевременности оплаты предприятием текущих долговых платежных требований. Оценка платежеспособности проводится по данным бухгалтерского баланса на основе характеристики ликвидности оборотных средств, т.е. времени, которое необходимо для превращения в денежную наличность.
Расчет показателей ликвидности оборотных активов:
1. Коэффициент абсолютной ликвидности (ликвидность первой степени) - отношение суммы денежных средств и краткосрочных финансовых вложений (Дср) к краткосрочным долговым обязательствам (Ккр):
Значение ликвидности признается достаточным при =0,2 или 0,25.
2. Критический коэффициент ликвидности (ликвидность второй степени) – отношение суммы денежных средств и краткосрочных финансовых вложений (Дср) и дебиторской задолженности (Дз) к краткосрочным долговым обязательствам (Ккр):
Нормативное значение - =0,7 или 0,8.
3. Коэффициент текущей ликвидности (ликвидность третьей степени, коэффициент покрытия) - отношение всех оборотных активов, т.е. денежных средств, краткосрочных финансовых вложений, дебиторской задолженности и стоимости запасов за вычетом расходов будущих периодов и НДС по приобретенным ценностям (Зм), к краткосрочны долговым обязательствам:
Нормативное значение - >1.
В случае, если рассчитанные значения коэффициентов ликвидности оказываются существенно ниже нормальных значений, следует рассчитать коэффициент восстановления платежеспособности.
Коэффициент восстановления платежеспособности (К в.п.) рассчитывается по формуле:
 ,
(4)
где К т.лк и К т.лн - соответственно фактическое значение коэффициента ликвидности в конце и начале отчетного периода; К т.л.норм. – нормативное значение коэффициента текущей ликвидности; (К т.л.норм. = 2); 6 – период восстановления платежеспособности; Т – отчетный период, мес.
Если коэффициент восстановления платежеспособности больше 1, то у предприятия есть реальная возможность восстановить свою платежеспособность, и наоборот, если К в.п. меньше 1 - у предприятия нет реальной возможности восстановить свою платежеспособность в ближайшее время.
Таблица 3.1.1 Анализ показателей платежеспособности и ликвидности за
|
показатели |
значение, соответствующее нормальному |
изменение за год |
||
|
1.Краткосрочные долговые обязательства предприятия | ||||
|
2.Денежные средства и краткосрочные финансовые вложения | ||||
|
3.Дебиторская задолженность и прочие оборотные активы | ||||
|
4.Запасы за вычетом расходов будущих периодов и НДС | ||||
|
5.Коэффициент абсолютной ликвидности | ||||
|
6.Коэффициент ликвидности | ||||
|
7.Коэффициент текущей ликвидности |
По данным таблицы видно, что денежные средства и краткосрочные финансовые вложения выросли на 453 тыс. руб., дебиторская задолженность и прочие оборотные активы - на 6929 тыс. руб., запасы за вычетом расходов будущих периодов и НДС - на 11980 тыс. руб., а краткосрочные долговые обязательства сократились на 5213 тыс. руб.
Коэффициент абсолютной ликвидности значительно меньше нормативного, что говорит о неспособности предприятия досрочно погасить кредиторскую задолженность. За отчетный год коэффициент увеличился на 0,029, что говорит о повышении платежеспособности предприятия.
Коэффициент критической ликвидности в отчетном периоде максимально приближен к нормативному, что говорит об имеющихся платежных возможностях предприятия для своевременного и быстрого погашения соей задолженности.
Коэффициент текущей ликвидности показывает, что у предприятия достаточно средств, которые могут быть использованы им для погашения своих краткосрочных обязательств в течение года. Однако, его значение в конце отчетного периода может свидетельствовать о нерациональном использовании средств предприятия.
Общая оценка коэффициентов платежеспособности и ликвидности предприятия на начало года неудовлетворительна, но есть тенденция к их увеличению в сторону нормативных значений.
На основе данных бухгалтерского баланса можно построить сравнительный аналитический баланс. По данным бухгалтерского баланса возможно дать общую оценку имущества, находящегося в распоряжении предприятия или контролируемого им, а также выделить в составе имущества оборотные и внеоборотные средства.
Под финансовым состоянием понимается способность предприятия финансировать свою деятельность. Оно характеризуется обеспеченностью финансовыми ресурсами, необходимыми для нормального функционирования предприятия, целесообразностью их размещения и эффективностью использования, финансовыми взаимоотношениями с другими юридическими и физическими лицами, платежеспособностью и финансовой устойчивостью.
Финансовое состояние может быть устойчивым, неустойчивым и кризисным. Способность предприятия своевременно производить платежи, финансировать свою деятельность на расширенной основе свидетельствует о его хорошем финансовом состоянии.
Таблица 3.1.2 Характеристика имущественного положения предприятия, тыс. руб.
|
Показатели |
№ строки баланса |
изменение за год |
темп прироста, % |
удельный вес в имуществе предприятия |
||||||
|
1.Имущество предприятия всего | ||||||||||
|
в том числе: | ||||||||||
|
2.Внеоборотные активы | ||||||||||
|
4.Основные средства | ||||||||||
|
5.Незавершенное строительство | ||||||||||
|
6.Долгосрочные вложения | ||||||||||
|
7. Прочие внеоборотные активы | ||||||||||
Окончание таблицы 3.1
|
8. Оборотные активы | |||||||
|
10. Дебиторская задолженность | |||||||
|
11. Краткосрочные вложения | |||||||
|
13. Денежные средства | |||||||
|
14. Прочие оборотные активы |
Горизонтальный анализ активов предприятия показывает, что имущество предприятия за отчетный период составило 65896 тыс. руб., то есть увеличилось на 18235 тыс. руб. или на 38,26 %, это благоприятно для предприятия и говорит о том, что оно наращивает свой экономический потенциал.
Внеоборотные активы предприятия увеличились на 612 тыс. руб. или на 3,68 %, оборотные активы увеличились на 17623 тыс. руб. или на 56,76 % по сравнению с предыдущим годом. Более высокий темп прироста оборотных средств, по сравнению с внеоборотными, определяет тенденцию к ускорению оборачиваемости средств предприятия.
Денежные средства увеличились на 453 тыс. руб., темп прироста равен 137,69 %, т.е. у предприятия увеличились свободные денежные средства в наличие, по сравнению с предыдущим периодом.
Нематериальные активы не изменились и составили 10 тыс. руб., что означает, что предприятие направило на развитие производства путем применения новых технологий, приобретение лицензий, патентов и др. тот же объем средств.
Запасы и дебиторская задолженность увеличились соответственно на 47,89 % и 105,54 %.
Вертикальный анализ активов баланса, отражая долю каждой статьи в общей валюте баланса, позволяет определить значимость изменений по каждому виду активов.
Полученные данные показывают, что структура активов анализируемого предприятия изменилась следующим образом:
Доля внеоборотного капитала (26,14 %) уменьшилась, а оборотного (73,86 %) соответственно увеличилась, что способствует ускорению его оборачиваемости и повышению доходности.
Значительный удельный вес во внеоборотных активах занимают основные средства: на начало года - 34,84 %, на конец года -26,12 %; наименьший удельный вес занимают нематериальные активы: на начало года - 0,02 %, на конец года - 0,015 %.
Значительный удельный вес в оборотных средствах имеют запасы (52,17 %) и дебиторская задолженность (15,27 %). Наименьший вес - денежные средства - 1,19 %.
3.2 Оценка деловой активности и анализ рентабельности ЗАО «Турбоинвест»
В условиях рынка, когда хозяйственная деятельность предприятия осуществляется как за счет собственных, так и заемных средств важную аналитическую характеристику приобретает финансовая независимость от внешних заемных источников. Запас источников собственных средств – запас финансовой устойчивости предприятия.
Рассмотрим показатели, характеризующие финансовую устойчивость предприятия:
1. коэффициент автономии (коэффициент финансовой независимости) – отношение собственных средств предприятия к общей сумме средств, вложенных в имущество;
2. коэффициент соотношения заемных и собственных средств – отношение суммы обязательств предприятия по привлеченным заемным средствам к собственным средствам;
3. коэффициент маневренности собственных средств – отношение наличия собственных оборотных средств предприятия к сумме источников собственных средств;
4. коэффициент обеспеченности предприятия собственными оборотными средствами – отношение наличия собственного оборотного капитала к сумме всех оборотных средств;
5. коэффициент реальных активов в имуществе предприятия – отношение остаточной стоимости основных средств и нематериальных активов, сырья и материалов, незавершенного производства ко всей стоимости имущества предприятия.
Таблица 3.2 Динамика основных показателей характеризующих финансовую устойчивость предприятия
|
показатели |
условное обозначение |
алгоритм расчета |
граничные значения |
изменение за год |
||
|
1.Коэффициент автономии | ||||||
|
2.Коэффициент соотношения заемных и собственных средств | ||||||
|
3.Коэффициент маневренности | ||||||
|
4.Коэффициент обеспеченности СОС | ||||||
|
5.Коэффициент реальных активов в имуществе предприятия |
По данным таблицы видно, что
Коэффициент автономии находится в пределах нормативного значения, т.е. финансовое положение предприятия можно считать устойчивым. Тенденцию роста показателя оцениваем положительно.
Коэффициент соотношения заемных и собственных средств показывает, сколько заемных средств приходится на 1 рубль собственных. Его значение на начало и конец года не превышает критическое. Снижение коэффициента к концу отчетного периода оцениваем положительно, оно говорит об увеличении финансовой устойчивости и росте независимости предприятия от заемных средств.
Коэффициент маневренности оборотных средств на конец отчетного периода превышает верхнюю границу нормативного значения, что говорит о способности предприятия рассчитываться по обязательствам за счет собственных оборотных средств. Показатель свидетельствует о возможностях у предприятия для финансовых маневров, является резервом повышения конкурентоспособности предприятия.
Коэффициент обеспеченности предприятия собственными оборотными средствами на конец года превысил допустимое значение, что свидетельствует о хорошем финансовом состоянии предприятия и о его возможности проводить независимую финансовую политику. Структуру баланса признаем удовлетворительной.
Коэффициент реальных активов в имуществе предприятия находится в пределах нормативного значения и значительно превышает его, что свидетельствует о высоких производственных возможностях предприятия.
Таким образом, анализируя динамику основных показателей, характеризующих финансовую устойчивость предприятия, можно сказать, что предприятие обладает ее удовлетворительным уровнем, т.к. все коэффициенты на конец года находятся в пределах граничных значений.
Необходимо дать общую оценку финансового положения предприятия и указать пути его улучшения.
К основным факторам использования производственных ресурсов можно отнести:
производительность труда:
где Q – объем реализованной продукции в фиксированных ценах,
P – среднесписочная численность ППП
где М – материальные затраты на производство продукции в фиксированных ценах
где Фос- средняя стоимость основных средств в фиксированных ценах.
Таблица 3.3 Взаимодействие факторов использования производственных ресурсов, влияющие на изменение объема продукции
|
показатели |
обозначение |
предыдущий год, тыс. руб. |
отчетный год, тыс. руб. |
изменение, тыс. руб. |
темп прироста, % |
|
1.Объем продукции в фиксированных ценах | |||||
|
2. Среднесписочная численность ППП | |||||
|
3. Материальные затраты на производство | |||||
|
4. Среднегодовая стоимость ОПФ | |||||
|
5. Производительность труда | |||||
|
6. Материалоемкость | |||||
|
7. Фондоотдача |
По данным таблицы 3.3 видно, что качественный уровень использования ресурсов в отчетном году по сравнению с предыдущим повысился не по всем показателям. Так рост производительности труда составил 158,98 %, темп прироста фондоотдачи 53,34 %, тогда как темп роста материалоемкости снизился и составил 95,87 %.
ЗАКЛЮЧЕНИЕ
Каждой организации необходимы дополнительные источники финансирования. Найти их можно на рынках капитала. Привлечь потенциальных инвесторов и кредиторов возможно лишь путем объективного информирования их о своей финансово-хозяйственной деятельности, т.е. с помощью отчетности. Насколько привлекательны опубликованные финансовые результаты, текущее и перспективное финансовое состояние предприятие, настолько и высока вероятность получения дополнительных источников финансирования.
Отчет о финансовых результатах является одной из основных форм отчетности, обязательно присутствующей в периодической отчетности. Именно этот отчет отражает финансовое положение предприятия на отчетную дату, а также достигнутые им в отчетном периоде финансовые результаты.
Отчет о финансовых результатах не только отражает прибыль или убыток как абсолютные величины, но и содержит информацию о доходности, которая позволяет анализировать составляющие финансового результата.
Современный отчет о финансовых результатах предоставляет информацию о формировании финансовых результатах по разнообразным видам деятельности организации, а также итоги различных фактов хозяйственной деятельности за отчетный период, способных повлиять на величину конечного финансового результата. Кроме того, рассматриваемая отчетная форма является связующим звеном между прошлым и текущим отчетными периодами и показывает, за счет чего произошли изменения в бухгалтерском балансе отчетного периода по сравнению с прошлым. Отчет о финансовых результатах показывает, как изменяется собственный капитал организации под воздействием доходов и расходов, осуществленных в текущем периоде.
В данной работе были рассмотрены модели построения «Отчета о финансовых результатах» в России и международной практике, раскрыты назначения и целевая направленность Отчета, подробно изложен порядок формирования и классификации доходов и расходов.
При рассмотрении данных вопросов использованы практические материалы деятельности ЗАО «Турбоинвест».
По результатам проделанной работы можно сделать вывод, что в ЗАО «Турбоинвест» порядок составления «Отчета о финансовых результатах» соответствует нормативным актам.
Данные о финансовых результатах, отраженные в Отчете о финансовых результатах соответствую бухгалтерскому балансу.
«Отчет о финансовых результатах» утверждена Приказом Минфина России «О формах бухгалтерской отчетности организаций». Показатели отчета заполняются на основании аналитических данных к счетам 90 «Продажи», 91 «Прочие доходы и расходы», 99 «Прибыли и убытки», которые содержатся соответственно в Главной книге при журнально-ордерной форме учета. Все данные отчета надо приводить нарастающим итогом. Не следует зачитывать суммы прибыли в счет убытков (и наоборот). Отрицательные величины и те показатели, что бухгалтер должен вычитать, записывают в «Отчете о финансовых результатах» в круглых скобках.
Отчет о финансовых результатах включает в себя пять разделов: 1) доходы и расходы по обычным видам деятельности, 2) прочие доходы и расходы, 3) прибыль (убыток) до налогообложения, 4) чистая прибыль (убыток) отчетного периода, 5) расшифровка отдельных прибылей и убытков.
Финансовое состояние предприятия с позиции краткосрочной перспективы оценивается показателями ликвидности и платежеспособности, в наиболее общем виде характеризующими, может ли предприятие в срок и в полной мере произвести расчеты по краткосрочным обязательствам перед контрагентами.
Ликвидность предприятия - это возможность предприятия покрыть свои платежные обязательства за счет собственных средств (перевод активов в денежную наличность) и за счет привлечения заемных средств со стороны.
Ликвидность предприятия выступает в качестве внешнего проявления финансовой устойчивости, сущностью которой является обеспеченность оборотных активов долгосрочными источниками формирования. Большая или меньшая текущая ликвидность (неликвидность) обусловлена большей или меньшей степенью обеспеченности (необеспеченности) оборотных активов долгосрочными источниками.
Основным признаком ликвидности, служит формальное превышение (в стоимостной оценке) оборотных активов над краткосрочными пассивами. Чем больше это превышение, тем благоприятнее финансовое состояние предприятия с позиции ликвидности. Если величина оборотных активов недостаточно велика по сравнению с краткосрочными пассивами, текущее положение предприятия неустойчиво и вполне вероятно, что может возникнуть ситуация, когда на предприятии не будет в нужном количестве средств для расчетов по своим финансовым обязательствам.
Анализ ликвидности ЗАО «Турбоинвест» показал, что в целом, предприятие идет по интенсивному пути развития.
БИБЛИОГРАФИЧЕСКИЙ СПИСОК
ОУП ВПО «Оренбургский филиал Академии труда и социальных
отношений»
Курсовая работа
по дисциплине:
«Комплексный экономически анализ хозяйственной деятельности »
На тему: «Анализ финансового состояния организации на примере ООО «Текс»
Выполнила: Райманова Г.Р.
Студентка: группы 32 БУ
Финансового факультета
Проверила: Завялова З.М.
Регистрационный №____ Дата регистрации «___»_______2007г.
Отметка о зачете ___________________________________________
Оренбург
Введение...................................................................................................................3
Сущность, цели и методы финансового анализа.......................................6
Организационно-экономическая характеристика предприятия ООО «Текс»...............................................................................................................17
Анализ баланса организации......................................................................21
Анализ показателей платежеспособности............................................27
Анализ показателей финансовой устойчивости...................................30
Анализ показателей деловой активности и рентабельности...............35
Анализ актива баланса...........................................................................21
Анализ пассива баланса.........................................................................23
Анализ ликвидности баланса.................................................................25
Анализ финансового состояния организации...............................................27
Выводы и предложения........................................................................................39
Список литературы................................................................................................41
Приложения
ВВЕДЕНИЕ
В реальных условиях хозяйственной деятельности любому предприятию целесообразно периодически проводить всесторонний финансовый анализ своего состояния, в целях выявления недостатков в работе предприятия, причин их возникновения и разработки конкретных рекомендаций по улучшению деятельности.
Анализ финансового состояния предприятия имеет многоцелевую направленность и, в частности, может осуществляться по следующим основным направлениям: постоянный мониторинг фактической эффективности деятельности предприятия на основе финансовой отчетности; выявление платежеспособности предприятия и удовлетворительной структуры баланса предприятия с целью недопущения его банкротства; оценка финансового состояния предприятия с позиций целесообразного вложения финансовых ресурсов в развитие производства.
В практике для определения финансового состояния предприятия используется несколько групп показателей: оценка показателей в динамике, абсолютные величины финансовых активов в разделах баланса и их удельные веса в общей структуре баланса, фактические показатели предприятия в сравнении с их нормативными и среднеотраслевыми значениями. Кроме того, могут быть применены специальные коэффициенты, рассчитываемые на основе соотношений отдельных статей отчетного бухгалтерского баланса. С их помощью можно достаточно быстро оценить финансовое положение предприятия. Однако они не являются универсальными и в основном используются как индикативные показатели.
В ходе общей оценки финансового состояния предприятия проводится подробный анализ его деятельности, основанный на исследовании динамики активов баланса, структуры пассивов, источников формирования оборотных средств и их структуры, основных средств и прочих внеоборотных активов. В ходе этой работы целесообразно использовать сравнительный аналитический баланс, в котором сведены и систематизированы расчеты, выполняемые в целях получения общих оценок финансового положения предприятия и его динамики в отчетном периоде.
Анализ финансового состояния позволяет получить оценку надежности предприятия с точки зрения его платежеспособности, определить тип и величину его финансовой устойчивости. При более глубоком исследовании финансовой устойчивости предприятия рассчитываются показатели ликвидности баланса и платежеспособности предприятия, на основе которых устанавливается его способность своевременно и в полном объеме рассчитываться по своим обязательствам Уровень ликвидности баланса определяется по степени обеспеченности обязательств предприятия собственными и общими активами, срок превращения которых в денежные средства соответствует сроку погашения обязательств.
Для оценки ликвидности баланса, как правило, используют показатели, с помощью которых можно определить способность предприятия в течение года оплатить свои краткосрочные обязательства: коэффициент текущей ликвидности, характеризующий степень общего покрытия всеми оборотными средствами предприятия суммы срочных обязательств, коэффициент абсолютной ликвидности, отражающий возможности предприятия моментально рассчитаться с кредиторами, не полагаясь на дебиторскую задолженность, коэффициент обеспеченности собственными оборотными средствами. Финансовую устойчивость предприятия также характеризует коэффициент соотношения заемных и собственных оборотных средств.
Таким образом, анализ финансового состояния предприятия и как элемент анализ финансовой устойчивости является важным инструментом выявления его места в рыночной среде, что обусловило выбор данной темы работы.
Целью настоящей работы является комплексное исследование финансового состояния организации.
Для достижения поставленной цели решены следующие задачи:
Исследованы теоретические и методические основы анализа финансового состояния предприятия;
Проведен анализ финансового состояния ООО «Текс».
Объектом исследования выступает ООО «Текс».
1. Сущность, цели и методы финансового анализа
Под финансовым состоянием предприятия понимается способность предприятия финансировать свою деятельность. Оно характеризуется обеспеченностью финансовыми ресурсами, необходимыми для нормального функционирования предприятия, целесообразностью их размещения и эффективностью их использования, финансовыми взаимоотношениями с другими юридическими и физическими лицами, платежеспособностью и финансовой устойчивостью.
Финансовое состояние предприятия характеризуется системой показателей, отражающих состояние капитала в процессе его кругооборота и способность субъекта хозяйствования финансировать свою деятельность на фиксированный момент времени.
В процессе снабженческой, производственной, сбытовой и финансовой деятельности происходит непрерывный процесс кругооборота капитала, изменяются структура средств и источников их формирования, наличие и потребность в финансовых ресурсах и как следствие финансовое состояние предприятия, внешним проявлением которого выступает платежеспособность.
Финансовое состояние может быть устойчивым, неустойчивым (предкризисным) и кризисным. Способность предприятия успешно функционировать и развиваться, сохранять равновесие своих активов и пассивов в изменяющейся внутренней и внешней среде, постоянно поддерживать свою платежеспособность и инвестиционную привлекательность в границах допустимого уровня риска свидетельствует о его устойчивом финансовом состоянии, и наоборот.
Если платежеспособность – это внешнее проявление финансового состояния предприятия, то финансовая устойчивость – его внутренняя сторона, отражающая сбалансированность денежных и товарных потоков, доходов и расходов, средств и источников их формирования. Для обеспечения финансовой устойчивости предприятие должно обладать гибкой структурой капитала, уметь организовать его движение таким образом, чтобы обеспечить постоянное превышение доходов над расходами с целью сохранения платежеспособности и создания условий для нормального функционирования.
Финансовое состояние предприятия, его устойчивость и стабильность зависят от результатов его производственной, коммерческой и финансовой деятельности. Если производственный и финансовый планы успешно выполняются, это положительно влияет на финансовое положение предприятия. Напротив, в результате спада производства и реализации продукции происходит повышение ее себестоимости, уменьшение выручки и суммы прибыли и как следствие – ухудшение финансового состояния предприятия и его платежеспособности. Следовательно, устойчивое финансовое состояние является не игрой случая, а итогом грамотного, умелого управления всем комплексом факторов, определяющих результаты финансово-хозяйственной деятельности предприятия.
Устойчивое финансовое положение, в свою очередь, положительно влияет на объемы основной деятельности, обеспечение нужд необходимыми ресурсами. Поэтому финансовая деятельность как составная часть хозяйственной деятельности должна быть направлена на обеспечение планомерного поступления и расходования денежных ресурсов, выполнение расчетной дисциплины, достижение рациональных пропорций собственного и заемного капитала для наиболее эффективного его использования.
Главная цель финансовой деятельности предприятия сводится к одной стратегической задаче – наращиванию собственного капитала и обеспечению устойчивого положения на рынке. Для этого оно должно постоянно поддерживать платежеспособность и рентабельность, а так же оптимальную структуру актива и пассива баланса.
Основной целью бухгалтерского учета считается постоянное отражение в учете всех хозяйственных операций конкретного предприятия и выдача в определенные периоды необходимой информации пользователям. Завершающим этапом бухучета за отчетный период является составление ряда отчетов, формирующих отчетность предприятия.
Отчетность предприятия представляет собой совокупность сведений о результатах и условиях работы предприятия. Она служит основным источником информации о деятельности предприятия, отражающим итоговые данные на определенную дату времени, которые характеризуют имущественное и финансовое положение предприятия: данные о реализации товаров, об издержках обращения, о состоянии хозяйственных средств и источниках их образования, о прибылях и убытках, о платежах в бюджет и др
Отчет, составляемый в настоящее время, состоит из:
Баланс (форма №1)
Отчет о прибылях и убытках (форма №2)
Приложение (форма №5)
Основным документом, отражающим финансовое положение предприятия, является бухгалтерский баланс. В рыночной экономике бухгалтерский баланс служит основным источником информации для обширного круга пользователей; отчетная информация необходима для удовлетворения нужд не только руководства предприятия, принимающего управленческие решения, а также и других заинтересованных лиц (налоговая инспекция, пенсионный фонд, прокуратура и т.д.).
По данным баланса знакомятся с имущественным состоянием хозяйствующего субъекта. По балансу определяют сумеет ли организация в ближайшее время выполнить свои обязательства перед акционерами, инвесторами, кредиторами, покупателями; или ей угрожают финансовые затруднения. По балансу определяют конечный финансовый результат, по которому судят о способности администрации сохранить и приумножить вверенные ей материальные и денежные ресурсы и который отражается в виде чистой прибыли или убытка в пассиве баланса.
Microsoft Excel дает пользователю целый инструментарий для анализа финансовой деятельности предприятия, проведения статистических расчетов и прогнозирования.
Встроенные функции, формулы, надстройки программы позволяют автоматизировать львиную долю работы. Благодаря автоматизации пользователю нужно только подставлять новые данные, а на их основе автоматически будут формироваться готовые отчеты, которые многие составляют часами.
Пример финансового анализа предприятия в Excel
Задача – изучение результатов финансовой деятельности и состояния предприятия. Цели:
- оценить рыночную стоимость фирмы;
- выявить пути эффективного развития;
- проанализировать платежеспособность, кредитоспособность.
Основываясь на результатах финансовой деятельности, руководитель вырабатывают стратегию дальнейшего развития предприятия.
Анализ финансового состояния предприятия подразумевает
- анализ баланса и отчета о прибылях и убытках;
- анализ ликвидности баланса;
- анализ платежеспособности, финансовой стабильности предприятия;
- анализ деловой активности, состояния активов.
Рассмотрим приемы анализа балансового отчета в Excel.
Сначала составляем баланс (для примера – схематично, не используя все данные из формы 1).
Проанализируем структуру активов и пассивов, динамику изменений величины статей – построим сравнительный аналитический баланс.
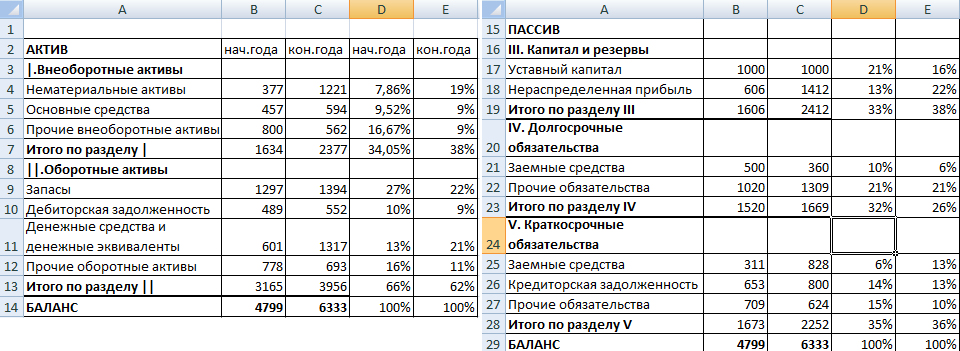
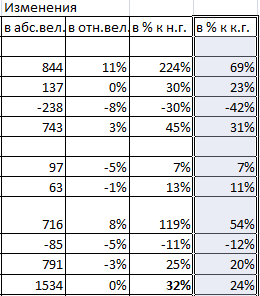
С помощью простейших формул мы отобразили динамику по статьям баланса. Таким же образом можно сравнивать балансы разных предприятий.
Какие результаты дает аналитический баланс:
- Валюта баланса в конце отчетного периода стала больше в сравнении с начальным периодом.
- Внеоборотные активы приращиваются с более высокими темпами, чем оборотные.
- Собственный капитал предприятия больше, чем заемный. Причем темпы роста собственного превышают динамику заемного.
- Кредиторская и дебиторская задолженность приращиваются примерно в одинаковом темпе.
Статистический анализ данных в Excel
Для реализации статистических методов в программе Excel предусмотрен огромный набор средств. Часть из них – встроенные функции. Специализированные способы обработки данных доступны в надстройке «Пакет анализа».
Рассмотрим популярные статистические функции.


В примере большая часть данных выше среднего, т.к. асимметрия больше «0».
ЭКСЦЕСС сравнивает максимум экспериментального с максимумом нормального распределения.

В примере максимум распределения экспериментальных данных выше нормального распределения.
При составлении бизнес-плана необходимо провести анализ показателей финансового состояния организации, реализующий инвестиционный проект.
Если в рамках проекта предусматривается создание новой организации, то этот этап упускают на начальной стадии, а проводят при выходе предприятия на проектную мощность или при завершении проекта.
Анализ финансового состояния предприятия проводится:
- перед началом реализации инвестиционного проекта на действующем предприятии;
- по завершении проекта.
В первом случае нам необходимо определить финансовое здоровье организации. Ведь зачастую именно для вывода организации из кризиса и разрабатывается инвестиционный проект. Если финансовое состояние предприятия нестабильно, то при реализации проекта необходимо учитывать, что могут потребоваться дополнительные средства для финансирования текущей деятельности фирмы.
Во втором случае проводится анализ с целью определения результативности и эффективности реализуемого проекта, если главной задачей было вывести фирму из кризиса. Или же просто необходимо убедиться, что новое предприятие финансово устойчиво и способно платить по своим обязательствам.
Произвести расчет показателей финансового состояния не сложно, но как сделать их анализ?
Показатели для анализа
Для того, чтобы провести анализ финансового состояния предприятия, нам нужно рассчитать следующие показатели:
- платежеспособности – определяют возможность вашего предприятия рассчитаться по своим долгам в установленные сроки за счет выручки;
- деловой активности предприятия – это свойство финансового состояния предприятия, которое характеризуется показателями оборачиваемости оборотных активов;
- финансовой устойчивости – состояние финансов предприятия, создающее все условия и предпосылки для его платежеспособности;
- ликвидности – могут ли активы преобразоваться в деньги или быть проданы. Чем выше степень ликвидности, тем быстрее предприятие может найти средства для покрытия своих обязательств.
Для анализа нам необходимо знать динамику изменения показателей. Поэтому расчет показателей ведется за три года или больше и сводится в таблицу, где также обозначаются нормативные требования к показателям.
Показатели рассчитываются на основе данных баланса и отчета о прибылях и убытках. Методика расчета показателей является стандартной и отражена в методических рекомендациях по расчету показателей характеризующих финансовое состояние предприятия.
Пример анализа
Когда рассчитаны показатели и сведены в таблицу, то можно приступать к их анализу. Приведем пример реального анализа финансового состояния действующего предприятия.
Таблица 1. Показатели платежеспособности

Рассчитанный показатель общей платежеспособности в 2007 году ухудшился по сравнению с предыдущим годом и составляет 1,2 месяца, но это меньше, чем в 2005 году (1,75).
Ухудшились по сравнению с 2006 годом все показатели платежеспособности, кроме коэффициента внутреннего долга, который остался равным 0. Это означает, что у предприятия нет задолженности перед персоналом и учредителями по выплате дохода.
Состояние показателей платежеспособности в целом можно охарактеризовать как положительное, так как нормативные значения составляют
Таблица 2. Показатели ликвидности
В 2007 году улучшился коэффициент абсолютной ликвидности, если сравнивать его с показателями 2006 года. Произошло это за счет увеличения денежных средств в структуре оборотных активов.
Коэффициент быстрой ликвидности также увеличился в 2007 году относительно 2006 года, и составляет 0,18, что меньше нормативного 0,5. А это уже может пророчить некоторые трудности для организации при необходимости срочно рассчитаться по текущим обязательствам.
Коэффициент текущей ликвидности в 2007 году снизился по сравнению с 2006 годом и составляет 1,9, что приближается к нормативному. Уменьшение показателя явилось, следствием увеличения кредиторской задолженности.
Для улучшения показателей ликвидности предприятию необходимо снизить долю запасов в структуре оборотных активов и увеличить долю денежных средств и краткосрочных финансовых вложений, а также снизить кредиторскую задолженность.
Таблица 3. Показатели финансовой устойчивости

Коэффициент соотношения заемного и собственного капитала в 2007 году составил 0,3. Это означает, что на 1 рубль собственных средств приходится 0,3 рубля заемных. Это соответствует рекомендуемым значениям. Увеличение этого показателя по сравнению с 2006 годом связано с увеличением кредиторской задолженности в 2007 году.
Коэффициент автономии в динамике за анализируемый период соответствует рекомендуемым значениям. Положительные значения собственного капитала за анализируемый период свидетельствует о наличии собственных оборотных средств – главное условие финансовой устойчивости.
Анализ динамики коэффициента маневренности собственного капитала свидетельствует об уменьшении доли собственного капитала в финансировании текущей деятельности.
Нулевые значения показателя долгосрочного привлечения заемных средств свидетельствуют о независимости предприятия от внешних инвесторов.
Показатель доли собственного капитала в оборотных средствах составил 0,47 в 2007 году, что меньше, чем в 2006 (0,71), и соответствует уровню 2005 года (0,44). Это связано с уменьшением нераспределенной прибыли в 2007 году. Показатели соответствуют рекомендованным значениям.
Таблица 4. Показатели деловой активности

В таблице представлены показатели деловой активности предприятия в динамике за три года.
Коэффициент обеспеченности оборотными средствами дает нам сведения о продолжительности периода оборачиваемости оборотных активов. Данный показатель ухудшился по сравнению с 2006 годом и составляет 2,31 месяца.
Коэффициент оборачиваемости суммы оборотных активов показывает число оборотов, совершенных оборотными средствами. Данный показатель сократился по сравнению с 2006 годом на 3 оборота, но это выше чем в 2005 году на 2 оборота.
Продолжительность периода оборачиваемости запасов дает возможность оценить скорость обращения производственных запасов. Этот показатель в 2007 году также ухудшился по сравнению с 2006 годом и составил 1,69 месяца, но это лучше, чем в 2005 году – 1,97 месяца.
Показатель продолжительности периода оборачиваемости дебиторской задолженности характеризует средний срок расчета заказчиков перед предприятием. В 2007 году показатель несколько ухудшился по сравнению с 2006 годом и составил 0,39 месяца, но это в четыре раза быстрее, чем в 2005 году – 1,69 месяца.
Скорость обращения оборотных активов, которые участвуют в производственном процессе, определяет коэффициент оборотных средств в производстве. Показатель в 2007 году составил 1,7 месяца, т.е. он уменьшился по сравнению с 2006 годом и приблизился по своему значению к уровню 2005 года.
Коэффициент оборотных средств в расчетах в 2007 году составил 0,61 месяца, что хуже, чем в 2006 году на 0,4 месяца, но быстрее, чем в 2005 году почти в 3 раза.
На основе анализа показателей деловой активности предприятия в динамике за можно сделать вывод, что в 2006 году произошло улучшение значений анализируемых показателей по сравнению с 2006 годом, однако в 2007 году значения показателей ухудшились. Это связано с различными факторами, влияющими на результаты деятельности организации:
- увеличение дебиторской задолженности, вследствие снижения платежеспособности потребителей,
- снижения объемов продаж произведенных услуг.
Эти и другие факторы повлияли на увеличение длительности оборота оборотных средств.
Вывод
На основе анализа показателей, характеризующих финансовое состояние организации можно сделать вывод об устойчивом положении предприятия. Показатели соответствуют рекомендованным значениям. Но необходимо принимать меры для увеличения доходов и роста прибыли в будущем.
Более полные сведения о финансовом состоянии предприятия можно получить на основе проведения анализа финансовых результатов деятельности организации, где оцениваются показатели рентабельности, выручки, определяются факторы, влияющие на результаты работы организации.
Финансовый анализ – процесс трудоемкий и требующий участия специалистов, поэтому не стоит пренебрегать их услугами, если вы хотите получить объективные сведения о состоянии вашего предприятия и результатах реализации бизнес-проекта.